ニュースの概要

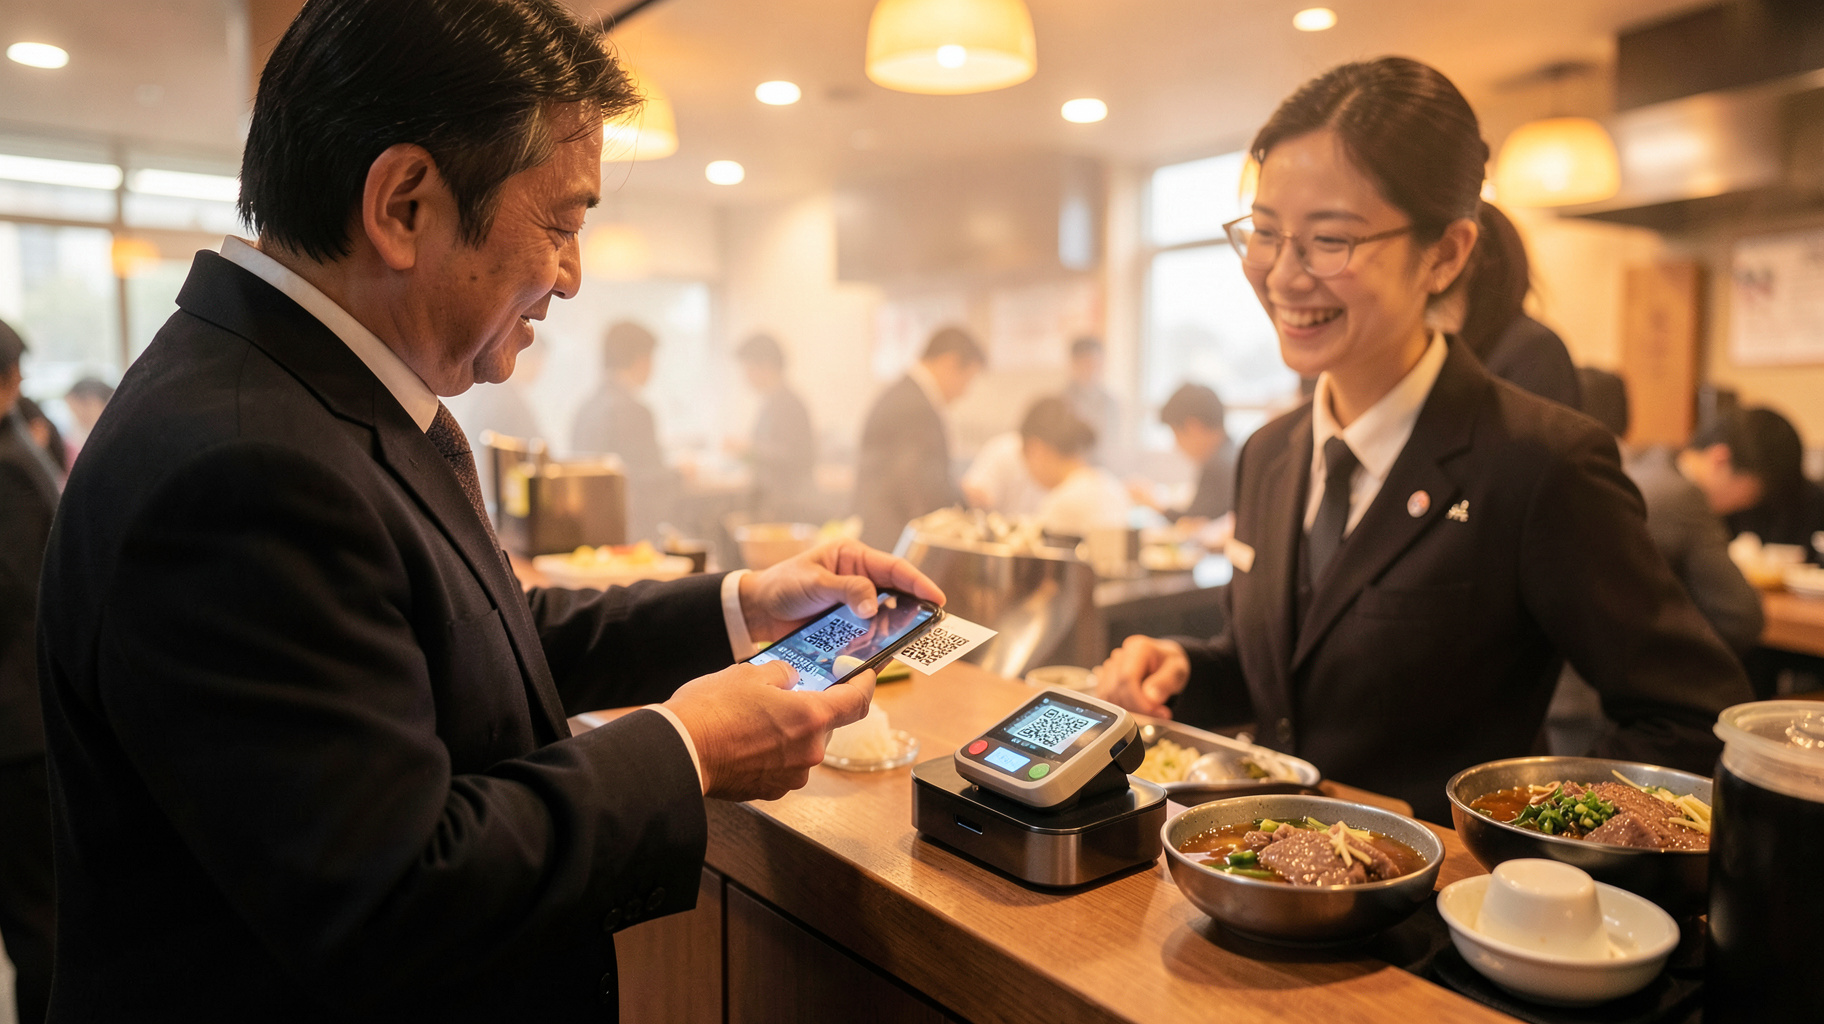
JCBは2026年10月1日、ゼンショーグループが運営する「すき家」「なか卯」「ココス」など国内外食チェーン約5,290店舗で、QR・バーコード決済の共通基盤「Smart Code」の取り扱いを開始した。Smart Codeは1つの読み取り端末と1つの契約で、atone、Wesmo!、ANA Pay、EPOS PAY、銀行Pay系など複数のコード決済サービスをまとめて受け付けられる仕組みで、店舗ごとに決済事業者と個別契約を結んだりレジシステムを追加開発したりする手間を省ける。大手外食チェーンでの採用は、コード決済の利用シーンと加盟店網を一段と押し広げる動きといえる。
引用元: ゼンショーグループ国内飲食店で「Smart Code」対応を開始(Excite News / PR TIMES)
分析・見解
なぜ5,290店という規模が重要なのか
ゼンショーグループは、すき家、なか卯、ココス、はま寿司など複数の外食ブランドを抱え、国内店舗数は業界でも際立って多い。この規模の加盟店網が一度にコード決済の受け入れ環境を切り替えると、消費者がQRコードやバーコードで支払う体験に触れる頻度そのものが底上げされる。個々の店舗や中小チェーンが少しずつ対応を広げるのに比べ、利用習慣が定着する速度が一段と速まる。しかも外食は毎日の昼食・夕食という高頻度の接点を持つ業態であり、同じウォレットを何度も使わせる反復効果が働きやすい。
店舗側の『個別契約・個別開発』という重荷をどう外すか
これまでコード決済を新規導入する際、加盟店は決済事業者ごとに契約を結び、レジやPOS(販売時点情報管理)システムとの連携開発を個別に行う必要があった。atone、Wesmo!、ANA Pay、EPOS PAY、銀行Pay系といったサービスを一つずつ扱えば、その数だけ事務負担と開発コストが積み上がる。Smart Codeは読み取り端末と裏側の処理を共通化し、複数ブランドをまとめて受け付けられるようにすることで、この負担を事実上JCB側に肩代わりさせる仕組みだ。チェーン本部にとっては、5,290店という規模だからこそ、この一括化による削減効果が無視できない金額になる。
中堅ウォレットにとっては『乗り合いバス』に乗れるかが生命線
atoneやWesmo!、ANA Payのような後発・中堅のコード決済は、単独で大手外食チェーンと契約交渉をするだけの営業力を持ちにくい。Smart Codeのような共通基盤に参加できれば、自前で加盟店開拓をしなくても大規模チェーンの客の前に立てる。裏を返せば、こうした基盤への参加可否が決済ブランドの存続を左右する時代に入ったとも言える。PayPayのような単独で圧倒的な加盟店網を築けたブランドは少数派であり、大半のウォレットにとって相乗りは現実的な唯一の生存戦略になりつつある。
JCBが本当に狙うのは決済ブランドではなく『土管』の地位
JCBにとってSmart Codeの価値は、自社ブランドの決済を使わせることよりも、コード決済全体が通過する基盤インフラの位置を押さえることにある。店舗側から見れば『Smart Code対応端末を入れておけば大抵のQR決済に困らない』状態を作ることが最終目標であり、これは米国のStripeやSquareが加盟店とカードブランドの間に割って入った構図と重なる。今後は外食以外の小売・サービス業への展開が、普及の試金石になるだろう。もし中堅スーパーやドラッグストアチェーンにも同様の採用が広がれば、Smart Codeは一事業者の決済ブランドを超え、業界の事実上の標準規格として扱われる可能性すらある。
ビジネスへの影響
加盟店が検討すべきは『どのウォレットか』ではなく『基盤をどこに預けるか』
外食・小売業の意思決定者にとって、今後コード決済を導入・拡張する際の論点は「atoneを入れるかWesmo!を入れるか」ではなく「どの共通基盤に乗るか」に移っていく。Smart Codeのような相乗り型インフラを選べば、新しい決済サービスが登場しても追加開発なしで対応できる可能性が高く、POS更新やレジ入れ替えのたびに発生していた決済対応コストを長期的に圧縮できる。特に多店舗展開を計画している事業者ほど、1店舗あたりの初期導入コストの差が総額で大きく跳ね返る点を意識すべきだ。
基盤依存の低リスク化は諸刃の剣であることも忘れてはならない
一方で、基盤への依存度が上がるほど、基盤運営者の手数料体系や規約変更が自社の収益に直結するリスクも増す。複数の決済基盤が乱立した場合、どれが業界標準として生き残るかを見極めずに飛びつくと、数年後に再度システムを作り直す羽目になりかねない。導入前にはJCBの料率体系や解約条件、対応ブランド数を今後どこまで広げる方針かを確認しておくべきだ。契約書の自動更新条項や最低利用期間の有無も、見落とされがちだが後々効いてくる確認ポイントである。
中小チェーンほど早期検討の価値が大きい
大手チェーンに先行導入されたことで、Smart Codeの実運用データやトラブル事例は今後急速に蓄積される。中小の外食・小売事業者は、この実証済みの段階から参入することで、大手が負った初期リスクを避けながら同等の利便性を手に入れられる。導入検討の際は、ゼンショーグループのような大規模チェーンの事例を自社の交渉材料として活用する価値もあるだろう。