ニュースの概要
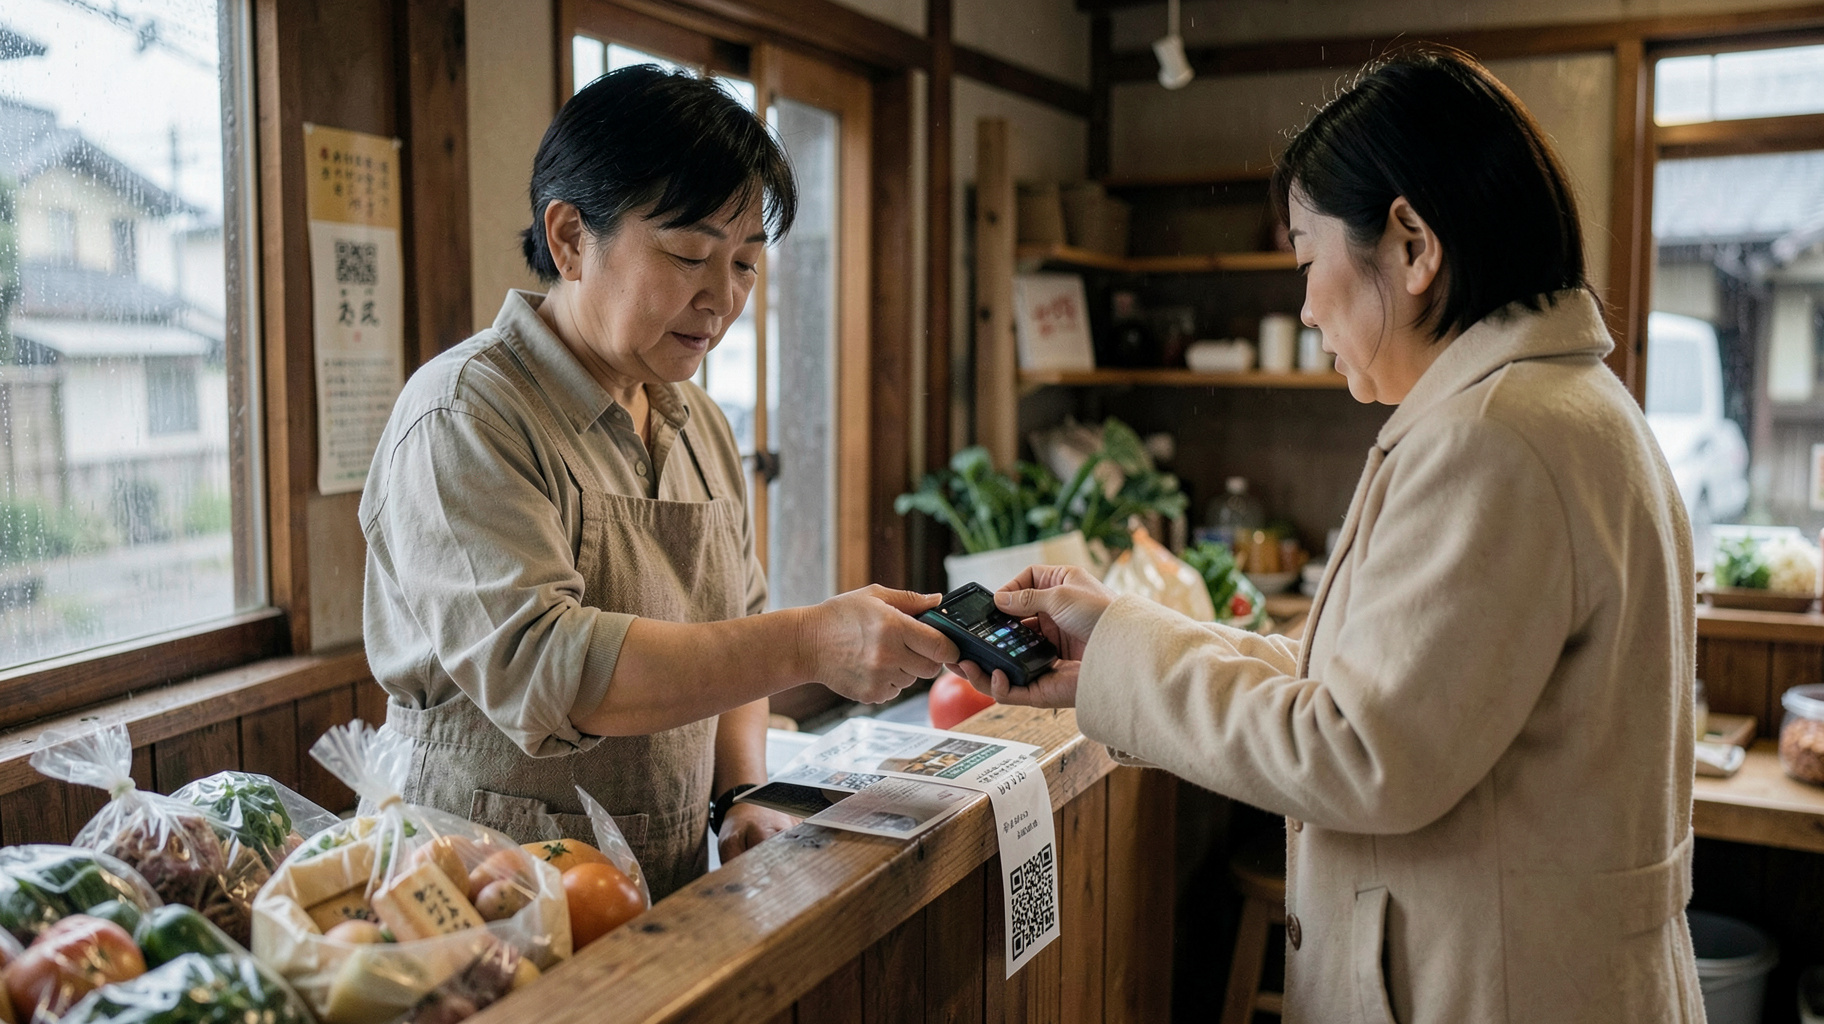
石川県を地盤とする北国銀行が、新しい決済サービスを始めると報じられた。スマートフォンを使い、クレジットカードのタッチ決済とQRコードによる支払いの両方に対応する内容である。これまで地方銀行の決済といえば、口座振替や振込、デビットカードが中心だった。今回は店頭での日常の支払いまで、銀行が自らの顔で受け持つ形に踏み込んだ点が特徴といえる。利用者はカードを出さずにスマホをかざすか、画面のコードを読み取るだけで支払いを済ませられる。店舗側も、複数の支払い手段を一つの窓口で受けられる可能性がある。地域の銀行が決済の入口を握りにいく動きとして、全国の地銀や加盟店が注視する一件である。
引用元: 北国銀行が新決済サービス クレカタッチやQR支払い、スマホで対応(日本経済新聞)
分析・見解
銀行が決済の入口を自前で持ちにいく理由
地方銀行の本業である貸出の利ざやは、長く低金利に押さえつけられてきた。そこで各行は、手数料などの役務収益を伸ばす道を探している。決済はその有力な候補である。利用者の暮らしの中で毎日発生し、取引データも蓄積できるためだ。
これまで銀行は、決済の主役を大手カード会社やコード決済事業者に譲ってきた。その結果、口座は持っていても、日々の買い物の情報は銀行に残らない状態が続いた。自前の決済サービスは、この空白を埋める試みといえる。
タッチ決済とQRを並べる意味
今回の特徴は、タッチ決済とQRの二つを同時に扱う点にある。タッチ決済は、国際ブランドの規格に沿ってスマホやカードをかざす方式で、支払いが数秒で終わる。QRは、店側が専用の端末を持たなくても、紙や画面のコードだけで始められる手軽さがある。
前者は大型店や飲食チェーンで強く、後者は個人商店や市場の小さな店で強い。つまり二つを束ねれば、商店街から大型店まで一つの仕組みで覆える。地域の事情に合わせて使い分けられるのは、全国一律のサービスにない強みである。
先行する他行の事例と手数料の壁
地銀による独自決済は、これが初めてではない。たとえば、地域限定のコード決済や、自治体と組んだ地域通貨アプリは各地で作られてきた。ただ、多くは利用者が伸びず、店側の登録も増えずに縮小した例が目立つ。理由は単純で、利用者が少ないと店が入らず、店が少ないと利用者も増えないからである。
加盟店が負担する決済手数料は、一般に取扱額の2から3パーセント台とされる。銀行系がこれを下回る水準を示せるかが、店を動かす最大の材料になる。反対に、手数料で勝負できなければ、既存の大手決済に埋もれる恐れが高い。
地域経済のデータをどう生かせるか
独自視点として注目したいのは、決済データと融資の距離の近さである。銀行は、店の売上の動きを日次で把握できれば、資金繰りの変調を早く察知できる。担保や決算書だけに頼らない、売上の流れに基づく融資も組み立てやすくなる。
決済を便利さの競争だけで終わらせず、地域の事業者を支える与信の材料に変えられるか。そこに、他の大手事業者にはまねしにくい地銀ならではの勝ち筋がある。個人情報の扱いを丁寧に示すことが、その前提になる。
ビジネスへの影響
店舗側は手数料と入金の早さで比べる
導入を検討する店は、まず決済手数料の率を見ることになる。同時に、売上が口座に入るまでの日数も重要である。小さな店ほど、入金が翌日か数日後かで資金繰りが大きく変わるためだ。
北国銀行の口座を持つ店なら、入金が早く、手続きも一本化しやすい可能性がある。ただし、他社の端末や既存の決済と二重になると、レジ締めの手間が増える。導入前に、現在使っている支払い手段との重複を洗い出しておきたい。
既存の決済事業者が受ける間接的な影響
地域の銀行が自ら決済を始めれば、地元の店を巡る営業競争が起きる。大手のコード決済やカード会社は、手数料の優遇やポイント還元で対抗する場面が増えるだろう。店にとっては交渉の余地が広がる好機である。
一方で、乗り換えの際は契約の縛りに注意したい。最低利用期間や解約手数料が付く契約もある。見積もりは複数社から取り、実際の手取りで比べるのが確実である。
他の地方企業が今から備えておくこと
決済手段が増えるほど、売上データは複数の場所に散らばる。会計ソフトやレジとの連携を、早めに整えておくと後の作業が楽になる。
また、観光地や商店街では、訪日客が使うタッチ決済への対応が売上を左右する。大型連休や催事の前に、端末の設置と従業員への操作説明を済ませておくとよい。まずは自社の客層がどの支払い手段を多く使うかを、直近三か月の売上明細から数えてみることを勧めたい。
