ニュースの概要
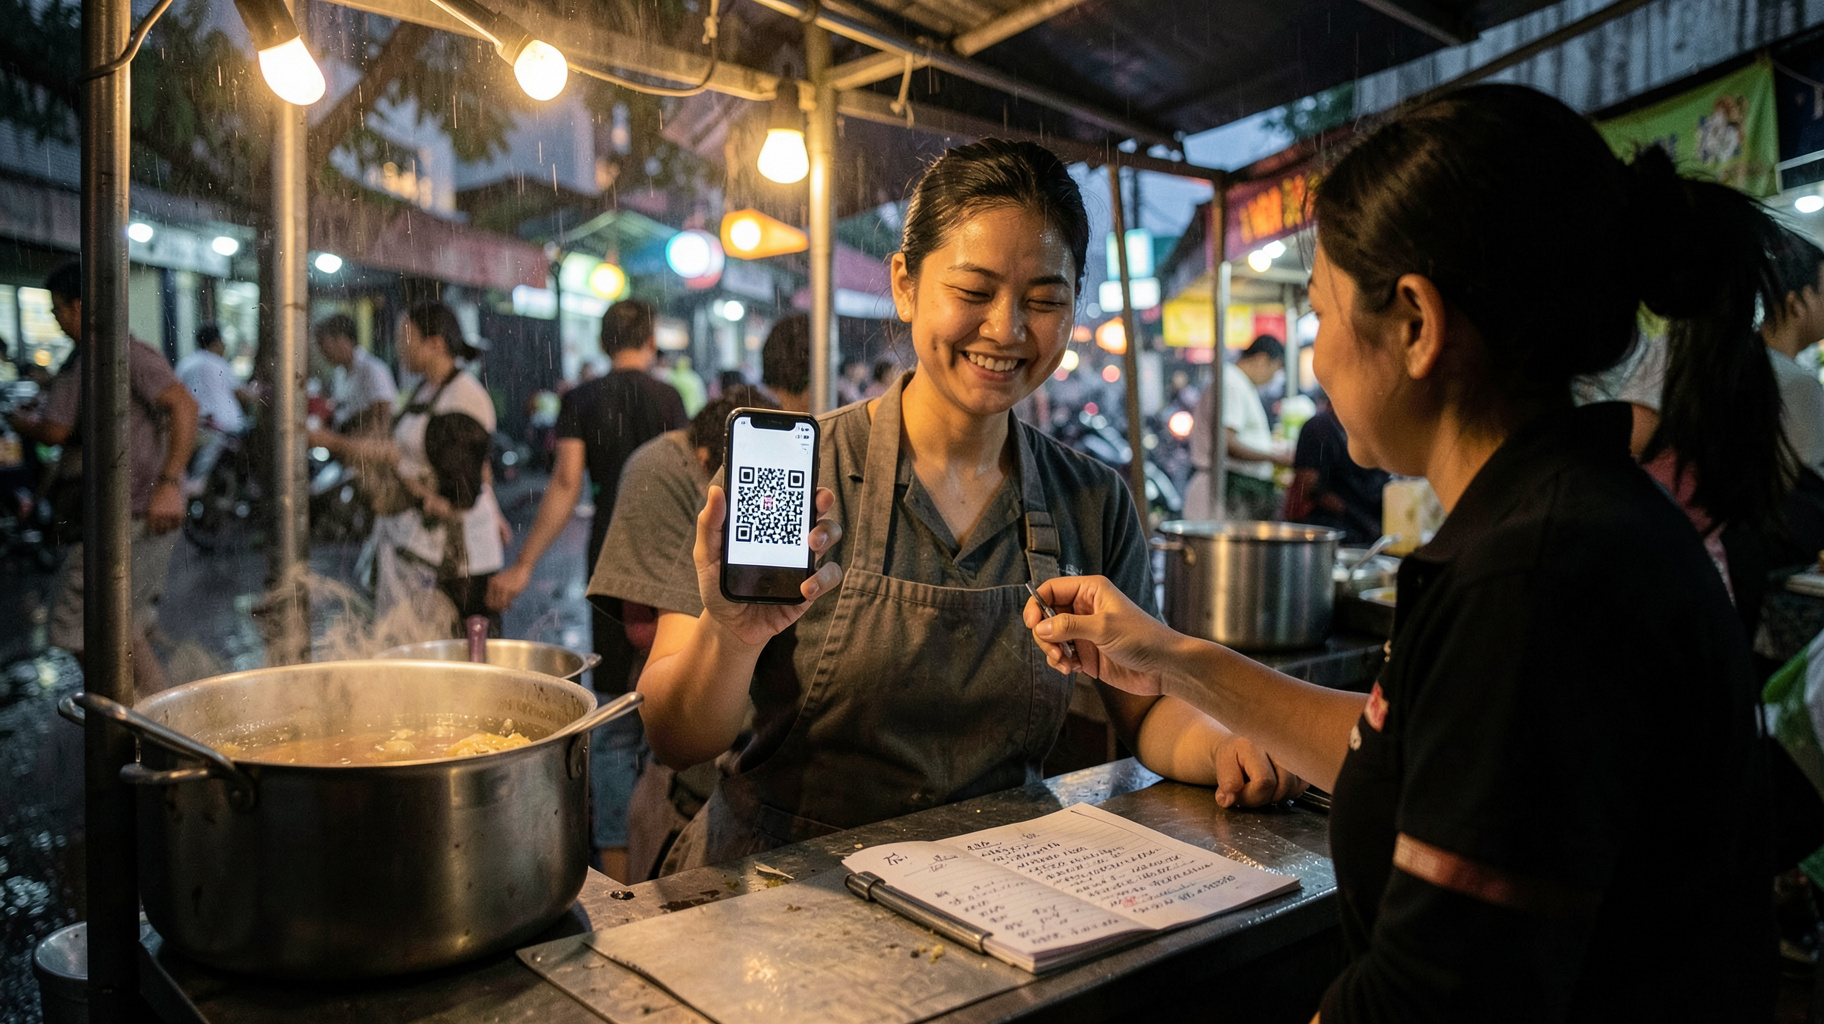
インドネシア銀行(中央銀行、BI)は、国内共通のQR決済規格「QRIS」の取引データを、将来的に信用スコアリング(=返済能力の点数化)へ使う方針を示した。QRISの利用者は約7,100万人、加盟店は約4,940万店に達し、そのうち約97%が中小・零細事業者だという。銀行に決算書や担保を示せず、これまで融資の入口に立てなかった屋台や個人商店でも、日々の売上の記録が信用力の裏付けになり得る。BIは、決済という社会インフラを金融サービスへの入口へ広げ、事業者の資金アクセスを改善したい考えである。
引用元: インドネシア中銀、QRISを信用スコアリングに活用へ(Bloomberg Technoz)
分析・見解
店の売上履歴が、決算書の代わりになる仕組み
銀行が融資を決めるとき、頼りにするのは決算書や担保である。ところが屋台、個人商店、露店の多くは帳簿をつけておらず、現金商売で売上の証拠も残らない。結果として、事業は回っているのに「信用がない」と見なされてきた。
QRISの取引データは、この空白を埋める。何時にいくら売れ、売上が月ごとにどう揺れ、どれだけ長く続いているか。こうした記録は、決算書よりも新しく、改ざんしにくい。キャッシュフロー(=実際のお金の出入り)そのものが見えるため、与信の材料として筋が良い。
加盟店の97%が零細という数字の重み
今回の発表でもっとも重要なのは、加盟店4,940万のうち約97%が中小・零細という点である。多くの国では、決済データを持つのは大手カード会社や大手銀行で、対象も都市部の中間層に偏る。インドネシアではQRISが零細事業者の日常に深く入り込んでおり、データの母集団がそのまま「これまで銀行が見えなかった層」と重なる。
日本の感覚でいえば、全国の商店街の八百屋や総菜店の売上が、一つの規格で一元的に記録されている状態に近い。これは他国が簡単には真似できない資産である。
中国やインドの先行例から見える落とし穴
似た動きはすでにある。中国ではアリペイ系の芝麻信用が決済履歴を点数化し、融資や各種サービスの条件に使われてきた。インドではUPI(統一決済インターフェース)の取引履歴をもとにした小口融資が広がっている。ただし中国の例は、民間企業が点数を握ることへの懸念や、個人の行動が過度に監視されるという批判を招いた。
今回の特徴は、民間企業ではなく中央銀行が主導する点である。公共性を保ちやすい一方で、データの扱いを誤れば国全体の信用が揺らぐ。個人情報保護や、スコアの算出根拠を事業者が確認できる仕組みが問われる。
現金に戻る人が増えるという逆説
ここに独自の視点がある。決済履歴が信用に直結すると知れば、事業者は売上を記録に残すことが得になる。これは歓迎すべき変化だ。反対に、税務当局への警戒から現金取引に戻る店が出る恐れもある。
つまり、データを融資にだけ使い、課税や監視に使わないという信頼を、制度として明確に示せるかが成否を分ける。技術の問題というより、事業者との約束の問題である。
ビジネスへの影響
東南アジア進出企業が見直すべき取引先の見方
インドネシアで販売代理店や小規模な仕入先と取引する企業は、与信の考え方を見直す余地がある。決算書が取れない相手でも、QRISの売上履歴が信用の裏付けとして使われる時代が来れば、掛け売りや前払い金の条件を柔軟に組めるようになる。取引先に決済履歴の提示を求める運用も、現実味を帯びてくる。
フィンテック事業者にとっての新しい参入口
決済データを基にした小口融資、売上連動型の返済、在庫購入資金の前貸しなどは、有力な事業領域になる。ただしBIの方針は始まりにすぎず、データの開放範囲や利用条件はまだ固まっていない。まず制度の続報を追い、現地の銀行や決済事業者と提携する形が現実的だろう。
日本の事業者が自社の足元で試せること
日本でも、キャッシュレス決済の売上データを使った融資は一部で始まっている。自社が決済や会計のサービスを提供しているなら、利用者の売上履歴を、本人の同意を得たうえで金融機関に渡す仕組みを検討する価値がある。使い道を事前に明示し、本人が自分のデータを見られるようにすることが、信頼を保つ前提となる。
