ニュースの概要
香港金融管理局は、香港の即時決済システム「FPS」と銀聯国際のネットワークを2026年末までに接続する計画を示しました。接続後は段階的に、香港、中国本土、さらに40を超える海外市場にある銀聯や提携網の加盟店で、香港側の利用者がQRコードを使って買い物できるようになる見通しです。香港フィンテック週間で発表された今回の構想は、旅行者の支払いを便利にするだけではありません。銀行口座を軸にした低コストの決済基盤を、カード網が持つ広い店舗網へ接続する試みであり、企業の越境販売や訪日を含む海外事業の決済方法にも影響を与えそうです。
引用元: 香港FPS、UnionPay接続で1億超の加盟店へのQR決済を計画(Hong Kong Monetary Authority)
分析・見解
銀行口座の決済を海外店舗網へつなぐ意味
FPSは、香港の銀行口座間で資金をほぼ即時に移せる基盤です。一方、銀聯はカードとQR決済を通じて、巨大な店舗網に接続しています。両者がつながると、利用者は国ごとに別の決済アプリやカードを用意しなくても、普段使う銀行の機能から海外の店舗へ支払える可能性が高まります。
重要なのは、単なる利用場所の拡大ではありません。カード決済は国際ブランド、発行銀行、加盟店銀行など複数の事業者を経由します。FPSとの接続では、銀行口座を起点にした送金の速さと、銀聯側の店舗網を組み合わせられます。手数料や資金の到着時間を抑えられれば、少額決済の利用頻度も上がります。
旅行者の便利さより返金と本人確認が焦点になる
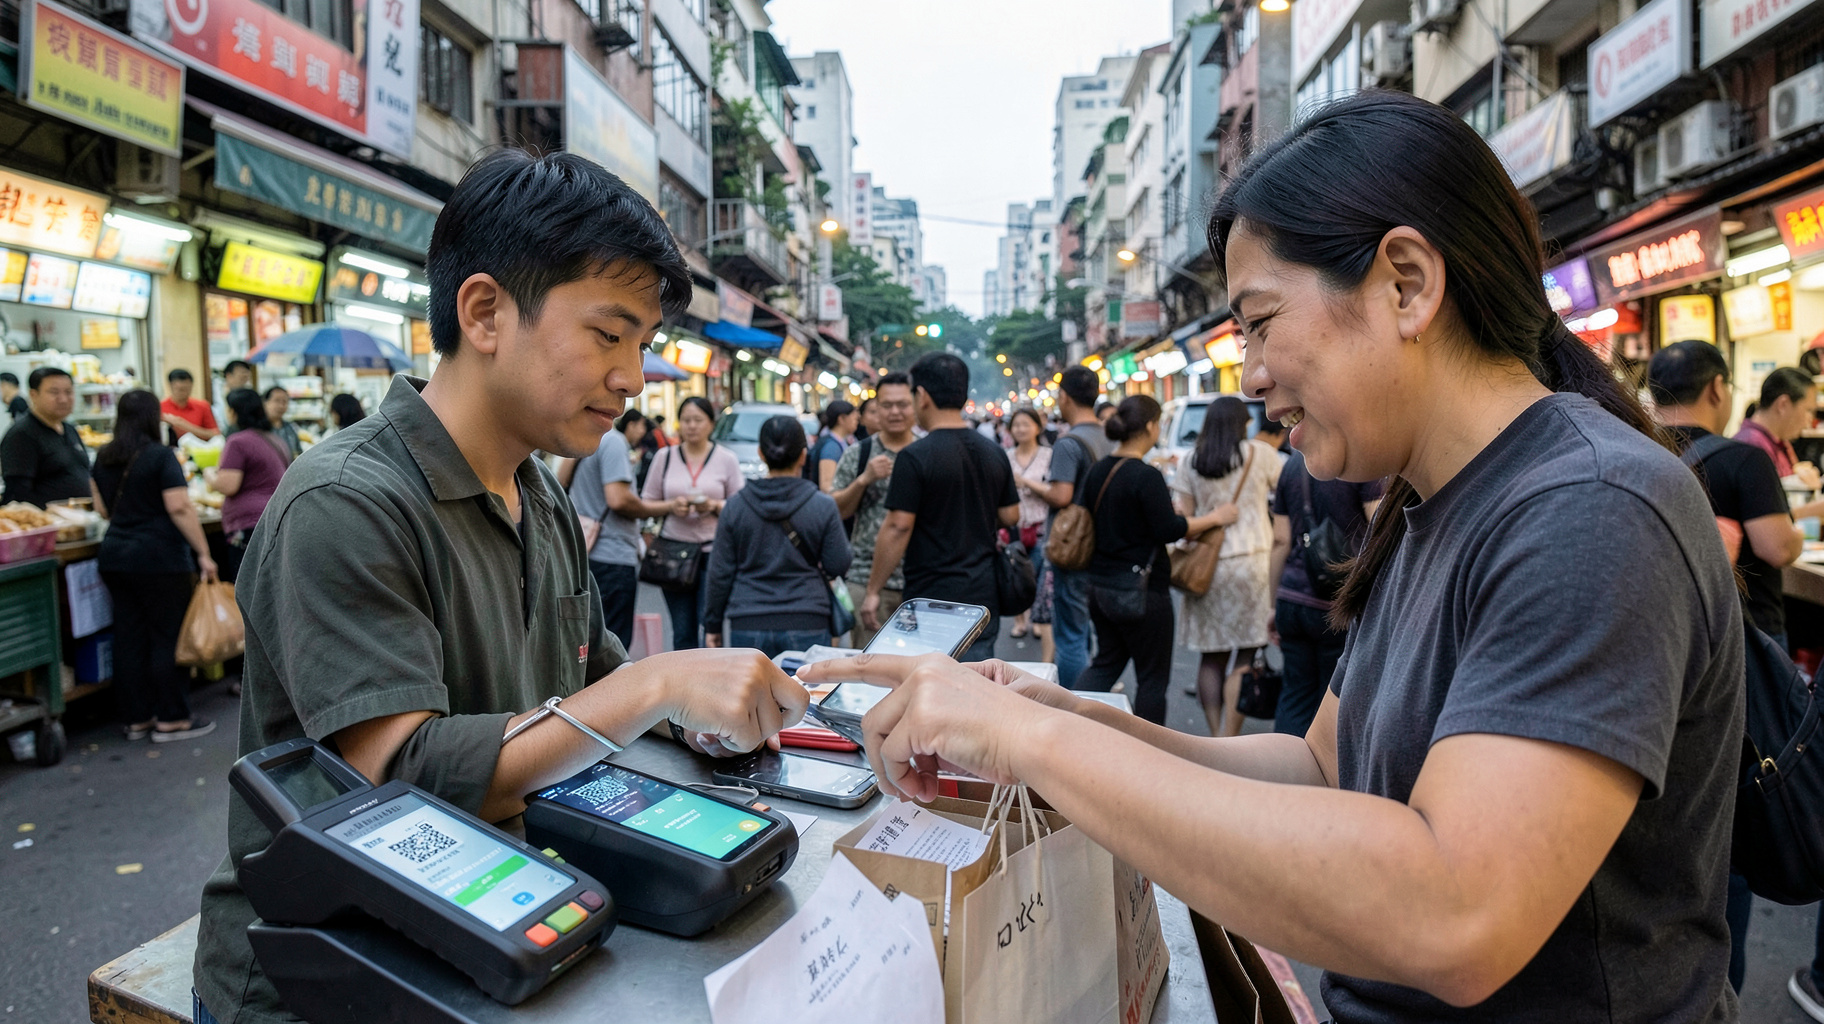
旅行者にとって、現地通貨を多く持つ必要がなく、店舗のQRを読み取るだけで決済できる点は大きな利点です。飲食店、交通、観光施設など、カード端末の導入が進んでいない小規模店舗にも広がる余地があります。香港を訪れる本土や海外の旅行者にも、相互利用の道が開かれます。
ただし、支払いが成功することと、問題を安全に処理できることは別です。為替換算の表示、通信障害時の扱い、二重決済、取消しや返金の窓口を明確にしなければ、利用者の不信につながります。不正利用を防ぐ本人確認も、国や地域ごとの規則に合わせる必要があります。QR決済では、店舗に掲示された偽のコードへ誘導する詐欺にも警戒が要ります。
1億超の加盟店は規模より利用体験が成否を分ける
加盟店数が1億を超える規模でも、利用者が実際に使える店舗が分かりにくければ効果は限定されます。重要なのは、どの地域で、どの店が、どの通貨で受け付けるのかを支払い前に確認できることです。決済画面に為替レート、手数料、返金条件を一貫して表示する設計が求められます。
また、加盟店側の負担も見逃せません。新しい端末や契約を強く求めず、既存の銀聯対応端末やQR表示を活用できれば導入は進みます。逆に、複数の管理画面や精算方式を店舗へ押し付けると、規模の大きさが普及率に結び付きません。店舗には「海外決済が増えたか」を確認できる簡単な売上表示が必要です。
香港は決済の中継地からデータの接続点へ
今回の構想は、香港が決済サービスの販売市場になるだけでなく、異なる金融網を接続する中継地になる可能性を示します。香港の金融機関は、海外送金、商取引、旅行関連サービスを一つの顧客画面にまとめやすくなります。将来は、決済履歴を使った旅行保険、店舗向け融資、在庫管理など周辺サービスにも広がるでしょう。
ただし、決済データの扱いには慎重さが必要です。取引情報をどの国で保管し、誰が不正検知に使い、利用者がどこまで停止や照会を求められるのかを明確にしなければなりません。接続の成否は、参加する市場の数よりも、障害時の責任分担と利用者保護をどれだけ具体化できるかで決まります。
ビジネスへの影響
小売企業は外国人客の支払い導線を先に整える
店舗や観光施設は、対応開始を待つだけでなく、利用場面を決めて準備するべきです。まず、レジや店頭にQRを安全に掲示し、偽コードへ差し替えられない管理方法を整えます。次に、支払い完了画面だけでなく、店舗側の入金確認を基準に商品を引き渡す運用を決めます。高額商品では、決済番号と注文番号を照合できる仕組みも必要です。
売上管理では、国籍ではなく決済地域、通貨、時間帯、商品類型ごとに利用状況を見ます。旅行者の多い店舗なら、混雑する時間の案内表示を多言語化し、返金方法をレシートに明記すると問い合わせを減らせます。決済手数料だけでなく、為替差、返金費用、入金までの日数を含めて既存のカードや現金と比較することが重要です。
銀行と決済事業者は「接続後」の責任を分担する
金融機関や決済事業者は、接続そのものより運用設計を優先すべきです。具体的には、本人確認の水準、不正取引の検知基準、取引停止の判断、返金の受付窓口を契約で分けます。利用者が香港側の銀行へ連絡すべきか、加盟店側へ問い合わせるべきかが曖昧だと、障害時に苦情が集中します。
企業向けには、海外出張者の経費精算や現地小口支払いを一元管理できる機能が有望です。ただし、会社口座と個人口座を混同させない権限設定、領収書の保存、税務上の換算記録が不可欠です。導入判断では、対応市場の多さだけでなく、返金処理の速さ、明細データの形式、障害時の補償を比較してください。
導入前に確認すべき三つの実務条件
第一に、自社の顧客が実際に訪れる地域と加盟店種別が対象になるかを確認します。第二に、対応端末、QRの種類、通信障害時の代替手段を現場で試します。第三に、売上計上と入金消込を既存の会計システムへ取り込めるかを検証します。
この接続は、すべての決済を一気に置き換える話ではありません。少額の海外取引や旅行者向け販売から試し、利用率、不正率、返金日数、問い合わせ件数を測るのが現実的です。指標が安定してから対象店舗や市場を増やせば、便利さの裏側にある運用費用を見落とさずに済みます。