ニュースの概要
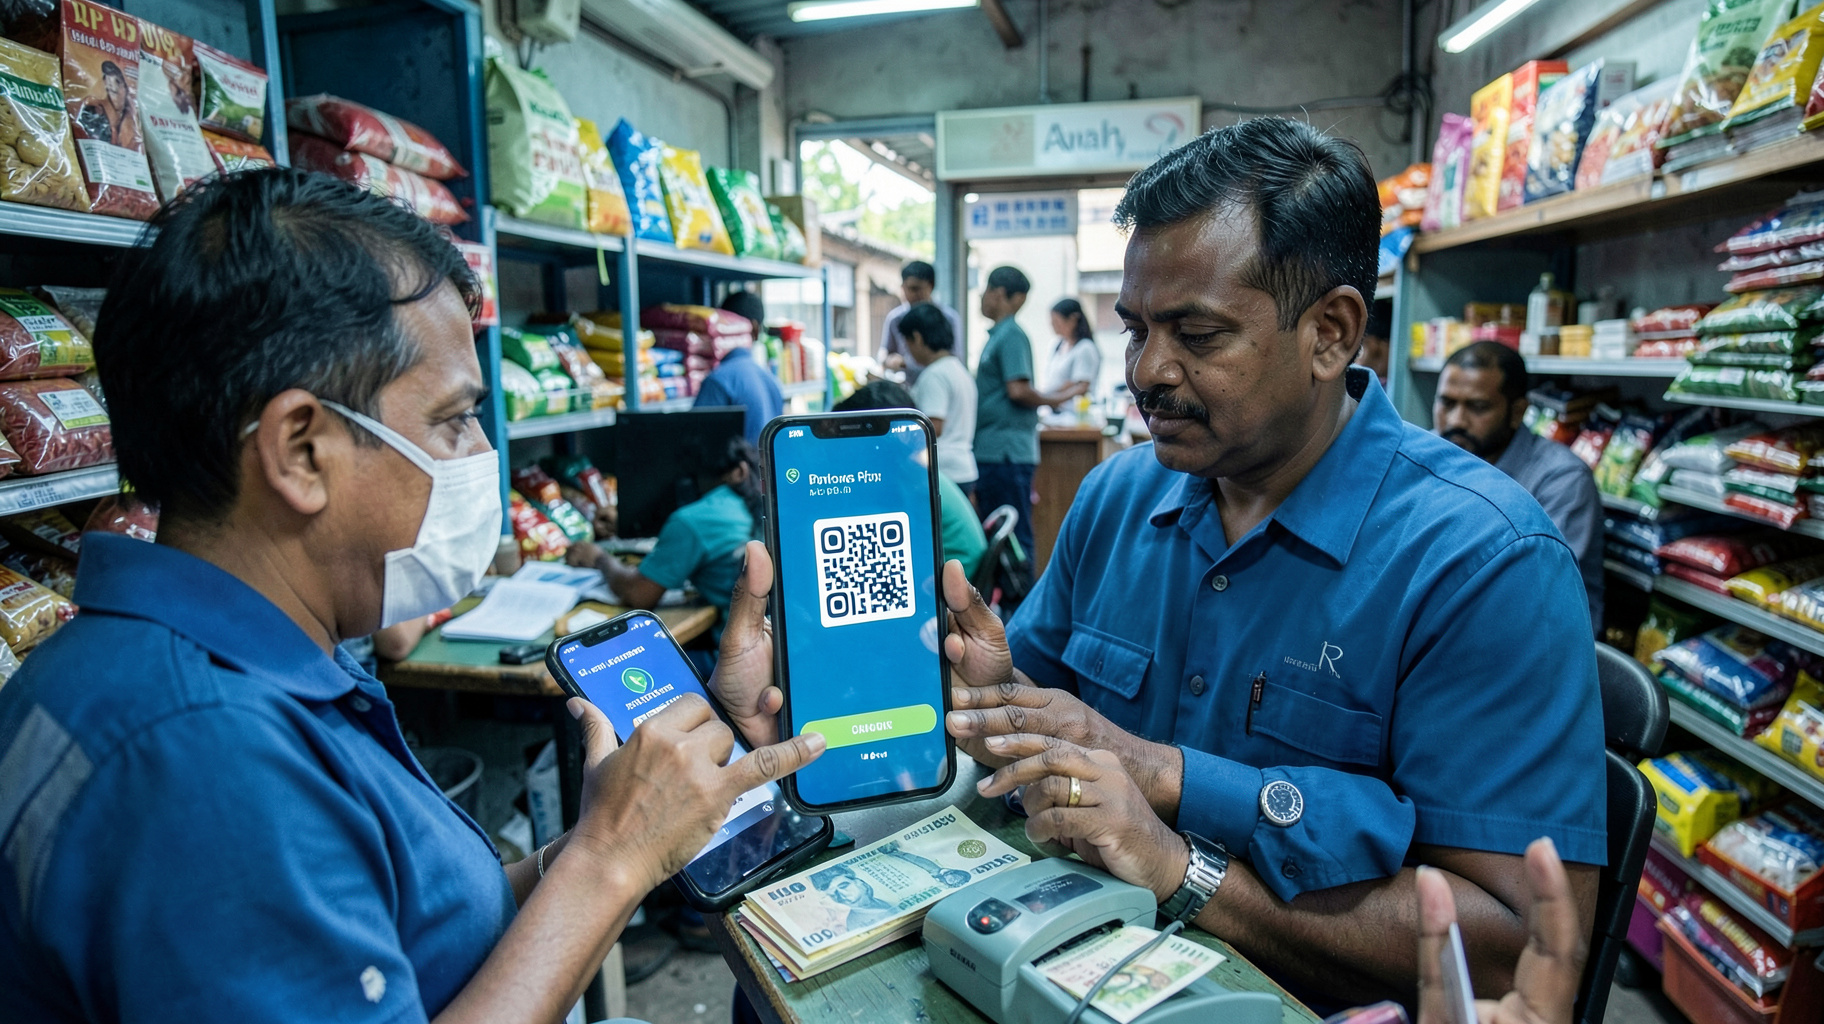
インドで、暗号資産を使った商品購入を、国内で広く普及するUPIのQRコード決済につなぐサービスが登場している。利用者は専用アプリでUSDコインなどをルピーに換え、店舗のQRコードを読み取る。仲介事業者が暗号資産の交換と店舗への送金を担うため、店側は通常のルピー決済として代金を受け取れる仕組みだ。利用者には暗号資産を直接使っているように見える一方、実際には交換業者と決済網が分業している。この構造が、暗号資産規制と決済規制のどちらに該当するのかという法的な空白を生み、本人確認、税務、返金、資金洗浄対策を含む実務上の論点を浮かび上がらせている。
引用元: インドでQR連動型の暗号資産決済をめぐる法的空白が浮上(The Economic Times)
分析・見解
暗号資産を直接使わず、決済だけを見せる構造
この仕組みの核心は、暗号資産が店舗へそのまま渡るわけではない点にある。利用者が保有するUSDコインなどを仲介事業者が受け取り、同額相当のルピーを用意する。その後、UPIの決済網を通じて加盟店へ送金する。店舗側から見れば、一般的なQR決済と大きく変わらない。暗号資産は利用者と仲介事業者の間で処理され、店頭では法定通貨に姿を変えている。
ここに、制度上の分類を難しくする要因がある。暗号資産の交換業、送金、決済代行、電子マネーの発行に近い機能が、一つのアプリ上で連続して実行されるからだ。サービス名や画面表示ではなく、誰が資産を預かり、誰が為替リスクを負い、誰が送金を最終保証するのかを基準に整理しなければ、規制の抜け道が生まれやすい。
UPIの即時性が暗号資産の弱点を補っている
暗号資産決済が広がりにくかった理由の一つは、価格変動と確定時間への不安だった。特に店舗は、受け取った資産の価値が数分後に変わることを避けたい。今回の方式では、店舗が受け取るのはルピーであり、価格変動を仲介事業者側が引き受ける。UPIの即時処理も加わるため、利用者は暗号資産を使いながら、店舗には現金に近い確実性を提供できる。
ただし、速さは安全性を意味しない。暗号資産の交換が完了していないのにQR決済だけが先行すれば、仲介事業者が一時的な不足を抱える。反対に、ブロックチェーン上の確認を待てば、UPIの利便性が損なわれる。したがって、サービスの信頼性はチェーンの処理速度より、事業者が持つ流動性、取引上限、異常検知、失敗時の補償設計で決まる。
法的空白は利用者保護と税務処理に表れる
最大の問題は、サービスが合法か違法かを一言で判断できないことではない。事故が起きたとき、どの事業者に責任を問えるのかが不明確になることだ。二重請求、QRコードの差し替え、アプリの誤表示、返金拒否が起きた場合、利用者は暗号資産交換業者、決済仲介業者、加盟店のどこに申し立てればよいのか分からない可能性がある。
税務も複雑になる。利用者が暗号資産をルピーへ換えた時点を売却とみなすのか、商品の購入時点を基準にするのかで、記録すべき価格と損益が変わる。少額決済を日常的に繰り返すほど、利用者が取引履歴を正確に管理する負担は増す。サービス提供者には、交換価格、手数料、時刻、送金先を一体で保存し、後から説明できる明細を提供する責任がある。
規制当局は機能単位で境界線を引く必要がある
今後のルール作りでは、暗号資産を使ったかどうかだけでなく、実際にどの機能を提供したかを見る必要がある。顧客資産を預かる事業者には分別管理と出金体制を求め、ルピーを加盟店へ送る事業者には決済事業者としての監査や苦情対応を求める、といった整理が現実的だろう。
一方で、過度に厳しい規制は、利用者を管理の弱い海外サービスへ押し出す恐れがある。取引上限を設けた試験運用、加盟店への明確な表示、送金先の確認、異常取引の報告を組み合わせれば、利便性を残しながら危険を抑えられる。重要なのは、暗号資産を決済の表側から消すことではなく、裏側の交換と送金を見える状態にすることだ。
ビジネスへの影響
加盟店は売上より先に、返金と責任分担を確認する
店舗が導入を検討する際、通常のQR決済と同じ感覚で受け入れてはいけない。確認すべきは、入金額が確定する時点、決済失敗時の負担者、返金の方法、チャージバックに相当する争いへの対応である。顧客が暗号資産で支払った後に注文を取り消した場合、店舗が返すのはルピーなのか、暗号資産なのかで処理は大きく変わる。
契約では、加盟店が暗号資産を保有していないこと、手数料がどの為替レートに含まれること、資金が凍結された場合の連絡窓口を明記したい。売上管理システムには、通常のUPI入金と暗号資産由来の入金を区別する項目も必要になる。まずは少額、限定商品、営業時間内の有人対応から始め、月次で未収金と返金件数を検証するのが安全だ。
金融機関と事業会社は仲介機能の実態を審査する
銀行や決済会社が提携する場合、相手の登録状況だけで判断するのは不十分だ。顧客資産をどこで保管するか、交換価格を誰が決めるか、取引を止める基準は何かを確認しなければならない。特に、複数の海外事業者を経由する設計では、制裁対象者や不正資金が混入した際に追跡できるかが重要になる。
審査では、本人確認の強度、送金元と加盟店の照合、異常な連続決済の検知、障害時の代替手段を実地で検証するべきだ。暗号資産の残高を担保にした短期立替が行われる場合は、価格急落時の追加担保や取引停止条件も必要になる。便利な決済機能ではなく、交換、送金、信用供与が組み合わさった金融商品として見る方が、実際のリスクに近い。
企業の採用判断は利用目的を限定して進める
導入の価値が比較的高いのは、海外利用者への販売や、暗号資産保有者が多い市場での試験運用である。逆に、国内の日常決済だけを目的にするなら、通常のUPIやカード決済の方が会計と規制の負担は小さい。利用者数を増やすこと自体を目標にせず、送金コストの低下、決済完了率、返金対応時間といった指標で効果を測るべきだ。
今後は、表面上は同じQRコードでも、裏側でどの資産が動いたかを企業が把握する必要が高まる。決済の見た目が統一されるほど、取引の出所管理が競争力になる。早く導入する企業より、記録と責任の線引きを先に設計した企業の方が、規制変更後もサービスを継続しやすい。