ニュースの概要
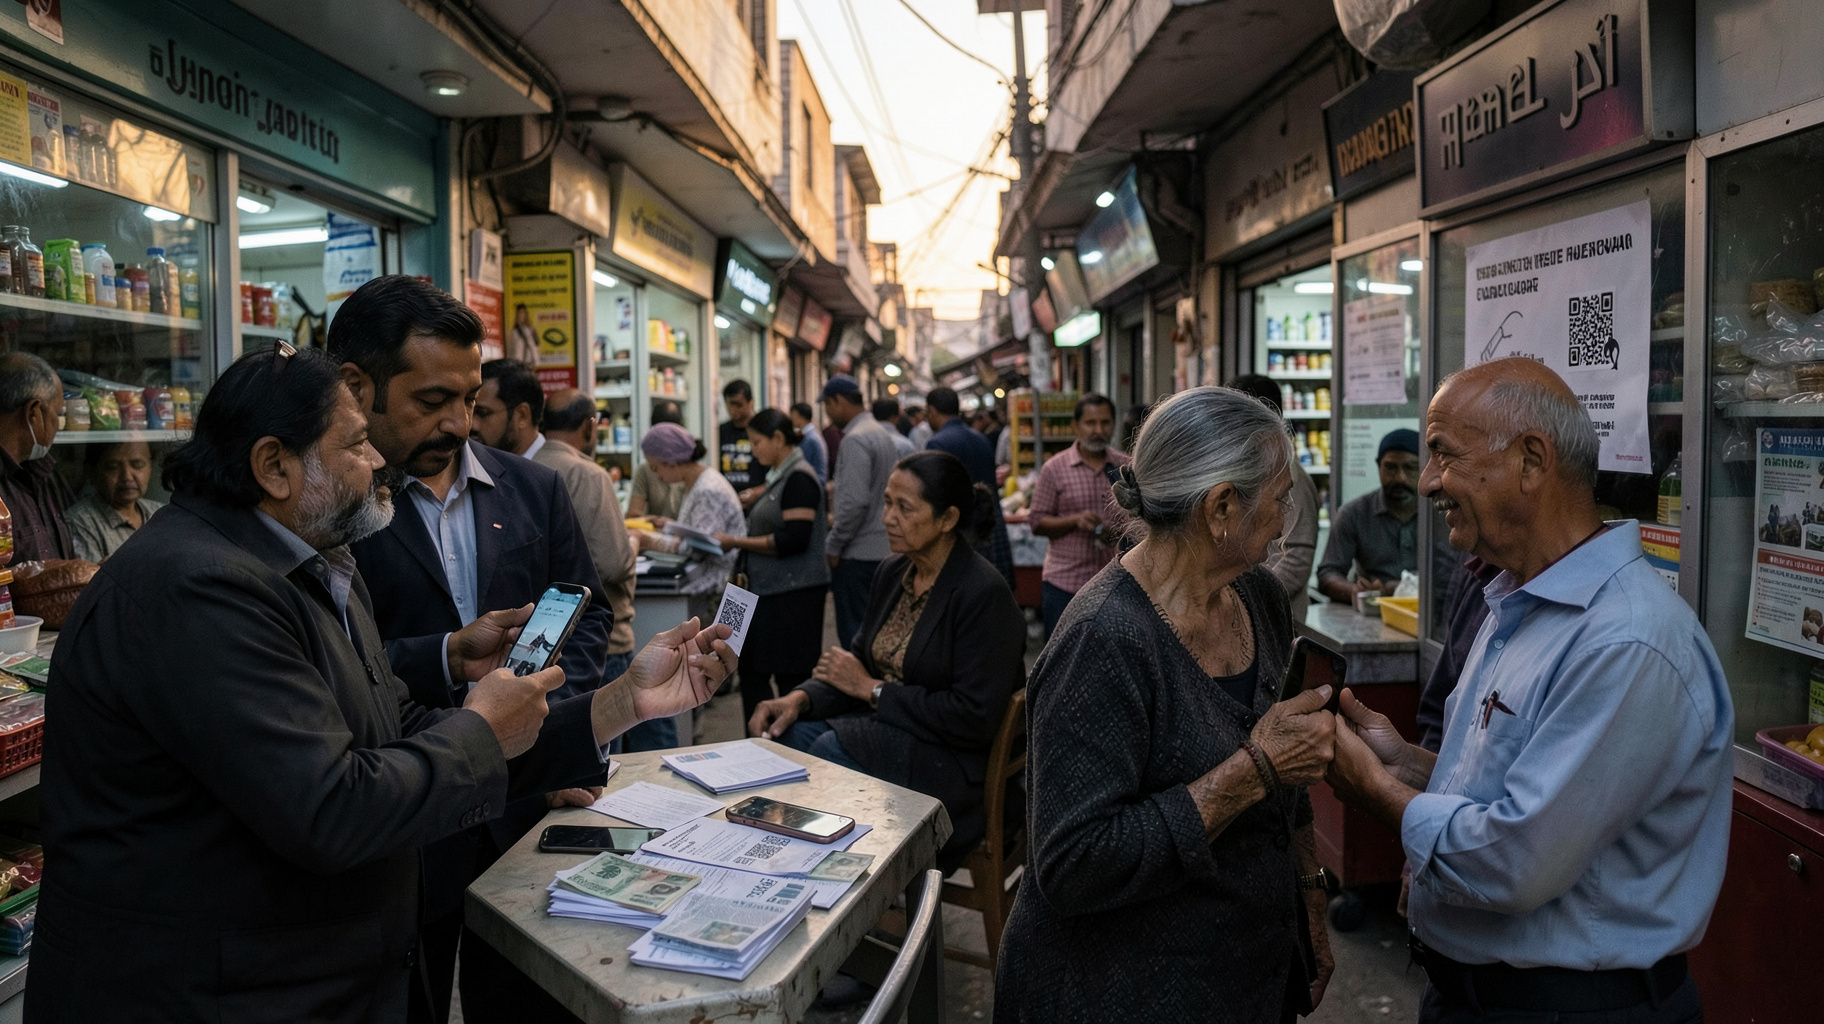
パキスタン政府は、即時決済基盤「Raast」を使ったQR決済に、加盟店手数料、いわゆるMDRを設定するための作業文書を中央銀行に作成させる方針を示しました。政府のデジタル化施策によって、電子決済を受け付けるアクティブ加盟店は約50万店から203万店へ増加。公共料金の請求書にも4500万件を超えるRaastのQRコードが掲載され、窓口へ行かずに支払える環境が広がっています。今回の検討は、普及を優先してきた段階から、金融機関や決済事業者が継続的に運営費を回収する段階へ移る転換点といえます。
引用元: パキスタン政府、Raast QR決済の加盟店手数料制度を検討(Business Recorder)
分析・見解
加盟店203万店への急拡大が示す普及の質
Raastの加盟店数は、約50万店から203万店へとおよそ4倍になりました。これは単なる登録数の増加ではありません。小規模商店や個人事業者まで受け入れ先が広がれば、消費者は「使える店を探す」必要がなくなります。決済網では、利用者数と加盟店数が互いを増やす効果が重要です。片方だけが増えても日常利用にはつながりませんが、両者が同時に増えると現金からの移行が一気に進みます。
一方で、登録された加盟店が毎日使われているとは限りません。QRコードを掲示していても、通信環境が不安定だったり、売上確認が遅かったりすれば、店主は現金を優先します。今後は加盟店数より、月間の利用回数、継続利用率、返金処理の速さを重視する必要があります。
MDR導入は手数料回収と利用促進の両立が焦点
加盟店手数料は、決済処理、本人確認、不正監視、顧客対応を支える収入になります。無料に近い状態を長く続ければ利用は伸びやすいものの、銀行や決済事業者が設備投資を回収できません。MDRの導入は、Raastを公共的な基盤から、持続的な事業インフラへ移すための仕組みとも読めます。
ただし、一律の料率は危険です。薄利の小売店に高い手数料を課せば、店頭での利用拒否や現金への回帰を招きます。小口決済には上限を設け、零細店は一定期間無料にする一方、大規模小売や高額取引には相応の料率を適用する段階設計が現実的です。手数料を誰が負担するかを明示し、消費者への追加料金が無秩序に発生しないよう監視することも欠かせません。
公共料金QRが生む毎月の利用習慣
公共料金の請求書に4500万件超のRaast QRコードが載ることは、決済習慣を作るうえで大きな意味があります。買い物は頻度や店舗によってばらつきますが、電気や通信などの支払いは定期的に発生します。自宅で請求書を読み取り、即時に支払える体験が広がれば、利用者はQR決済を特別な行動ではなく、生活の手順として覚えます。
ここで重要なのは、公共料金の支払いを単なる取引件数として終わらせないことです。支払履歴は、利用者が正規の金融サービスに接続する入口になります。将来的には、請求額の通知、支払い予定の管理、少額の資金調達などへ発展する可能性があります。ただし、個人情報の扱いと同意の範囲を明確にしなければ、便利さが監視への不安に変わります。
次の競争は速さより信頼性と相互運用性
Raastの強みは、銀行や決済事業者をまたいで即時送金を実現する公共基盤にあります。今後の競争軸は、決済速度そのものより、どのアプリでも同じQRを読めるか、失敗時に返金されるか、加盟店が入金を確実に確認できるかへ移るでしょう。利用者が不安を感じる一度の誤決済は、数回の成功体験を打ち消します。
パキスタンでMDRを導入するなら、料金表だけでなく、障害時の責任分担、返金期限、詐欺被害への補償基準まで一体で設計する必要があります。手数料は普及の敵ではありません。価値に見合う価格であり、利用者と加盟店が納得できる運用が伴うかどうかが分岐点になります。
ビジネスへの影響
企業は手数料率より決済後の利益を先に計算する
パキスタンで販売網を持つ企業は、MDRを単なる経費として見るべきではありません。現金の集金、釣り銭管理、売上の照合、銀行への入金にかかる時間まで含めて比較する必要があります。たとえば手数料が発生しても、店舗ごとの売上が即時に把握でき、回収担当者の訪問回数を減らせるなら、総費用は下がる可能性があります。
導入前には、平均購入額、取引件数、返金率、通信障害時の処理、入金までの時間を店舗規模別に試算してください。大手企業は自社アプリを増やすより、Raast対応の共通QRを軸に複数銀行の利用者を受け入れる方が、導入範囲を広げやすい場合があります。価格表示では、消費者に追加料金を転嫁する前に、客数増加と会計時間短縮の効果を検証することが重要です。
小売店向けには料金だけでなく運用支援が必要
銀行や決済事業者が加盟店を囲い込むには、低い手数料だけでは足りません。入金通知を分かりやすくし、通信が途切れた場合の再確認方法を用意し、返金を短時間で処理できることが信頼につながります。店舗側が紙の記録や複雑な管理画面を必要としない設計も大切です。
特に零細店では、売上分析よりも「支払われたかをすぐ確認できる」ことが優先されます。音声通知、簡単な日次集計、税務記録への出力など、現場の作業を減らす機能が有効です。政府や金融機関は、加盟店への説明を都市部だけで終えず、地方の商店街や市場で実演する必要があります。料金制度の発表と同時に、教育、問い合わせ窓口、不正対策を提供できる企業が継続利用を獲得しやすくなります。
データ活用は同意と安全対策を前提に進める
Raastの取引データは、需要予測や融資審査、公共料金の未払い把握に役立つ可能性があります。しかし、決済履歴を本人の明確な同意なく広告や信用評価へ転用すれば、普及に必要な信頼を失います。企業は収集目的、保存期間、第三者提供の有無を利用者に理解できる言葉で示すべきです。
実務では、権限を細かく分け、取引情報を暗号化し、異常な送金を検知する仕組みを整えることが最低条件です。決済の拡大を急ぐほど、本人確認の質と詐欺被害時の補償体制が競争力になります。Raastへの対応は、単なる支払手段の追加ではなく、販売、入金、会計、顧客管理をつなぎ直す経営課題として扱う段階に入っています。